Boletín Oficial de la Comunidad de Madrid - Núm 304

Fecha del Boletín 
22-12-2017

Sección 3.10.20F: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS


Código de Verificación Electrónica (CVE): BOCM-20171222-50

Páginas: 9


III. ADMINISTRACIÓN LOCAL

AYUNTAMIENTO DE FUENLABRADA

RÉGIMEN ECONÓMICO
50
Fuenlabrada. Régimen económico. Ordenanzas fiscales precios públicos

Habiendo finalizado el plazo de exposición al público del Expediente de Modificación de Ordenanzas Fiscales para 2018, aprobado provisionalmente por el Ayuntamiento Pleno el día 17 de octubre de 2017; por acuerdo del Pleno Municipal de fecha 19 de diciembre del corriente se ha procedido a su aprobación definitiva conforme al siguiente detalle:

Primero.—Desestimar las alegaciones presentadas por el Grupo Municipal del Partido Popular del Ayuntamiento de Fuenlabrada por los motivos siguientes:

Alegación número 1.1 relativa a la Ordenanza Fiscal número 1 reguladora del Impuesto sobre Bienes Inmuebles. Reducción del tipo de gravamen general del 0,44 al 0,40 de la vivienda habitual.

Por no estar prevista legalmente, la posibilidad de diferenciar un tipo general y un tipo específico para uso residencial-vivienda habitual, de acuerdo con lo previsto en el informe técnico incorporado al presente expediente y considerar que la medida más adecuada es la aprobada inicialmente, por ser más conveniente al interés general.

Alegación número 1.2 relativa a la Ordenanza Fiscal número 1 reguladora del Impuesto sobre Bienes Inmuebles: Reducir el tipo diferenciado del 1,23 actual al 0,75.

Considerar que la medida más adecuada al interés general es mantener el tipo diferenciado en el tipo vigente, al no contener la propuesta la necesaria motivación ni propuesta alguna sobre la articulación de las necesarias medidas respecto de la nivelación del presupuesto y el cumplimiento de los objetivos de regla de gasto y de estabilidad presupuestarias.

Alegación número 1.3 relativa a la Ordenanza Fiscal número 1 reguladora del Impuesto sobre Bienes Inmuebles. Modificación de la regulación de la bonificación de vivienda habitual de familias numerosas.

Considerar, que de conformidad con lo manifestado en el informe técnico, no es competencia del Ayuntamiento de Fuenlabrada la extensión de la aplicación de la bonificación a otros sujetos pasivos, más allá de los estrictamente delimitados por ley (familias numerosas de conformidad con el artículo 2 de la Ley de Protección de las familias numerosas), pudiendo únicamente regular otros aspectos o condiciones para su aplicación, distintos del ámbito subjetivo, conforme se realiza en el artículo 10.4 de la Ordenanza Fiscal reguladora del impuesto.

Se considera que la regulación aprobada provisionalmente, del beneficio fiscal citado, es la más adecuada al interés general y la más acorde con los principios de capacidad económica y progresividad, que deben inspirar el sistema tributario.

Alegación número 2 relativa a la Ordenanza Fiscal número 2 reguladora del Impuesto sobre Vehículos de Tracción Mecánica: Rebajar a 1 el coeficiente en todos los tramos de caballos fiscales, incluido los vehículos comerciales.

De conformidad con los previsto en el informe, para la aplicación del coeficiente 1, que supondría aplicar las tarifas mínimas previstas en la ley, no es necesario el ejercicio de ninguna potestad normativa por parte del Ayuntamiento, basta con aplicar directamente la ley. Por otro lado, al entender que desde el punto de vista de la tributación de este impuesto, no se puede establecer la misma en función de una categoría de vehículos denominados “comerciales”, toda vez que tal distinción no existe en la ley.

Alegación número 3 relativa a la Ordenanza Fiscal número 3 reguladora del Impuesto sobre Actividades Económicas: Rebaja de un 15 por 100 en el diferencial del tramo municipal.

Las cuotas mínimas municipales no pueden ser objeto de minoración, pudiendo únicamente plantear una rebaja de los coeficientes de situación, si bien al respecto considerar que la rebaja del 15 por 100 propuesta, no contiene la necesaria motivación ni propuesta alguna sobre la articulación de las necesarias medidas respecto de la nivelación presupuestaria y el cumplimiento de los objetivos de regla de gasto y estabilidad presupuestaria.

Considerar que la medida más adecuada es la aprobada provisionalmente, por ser más conveniente al interés general y más acorde con los principios de capacidad económica y justicia tributaria que deben presidir todo sistema tributario, conforme determina el artículo 31 de la CE.

Alegación número 4 relativa a la Ordenanza Fiscal número 4 reguladora del Impuesto sobre construcciones, instalaciones y obras. Bonificación de hasta el 90 por 100 en el supuesto de que en dichas obras, construcciones e instalaciones concurran circunstancias sociales, culturales, histórico artísticas o de fomento del empleo.

Por considerar que la medida más adecuada al interés general es mantener el actual porcentaje de la bonificación vigente contenido en el artículo 11 de la Ordenanza Fiscal reguladora del impuesto, con las modificaciones provisionalmente aprobadas, y exigiendo en todo caso, la declaración de especial interés o utilidad municipal de tales obras, correspondiendo dicha declaración al Pleno de la Corporación por mayoría simple.

Alegación número 5 relativa a la Ordenanza Fiscal número 13 reguladora de la tasas por prestación de servicios funerarios. Rebaja de un 5 por 100 en todas las tarifas incluidas en el artículo 6.

No haber sido objeto de modificación inicial esta Ordenanza y considerar que la medida más adecuada al interés general es mantener el régimen actualmente vigente.

Alegación número 6 relativa a la Ordenanza Fiscal número 18 reguladora de la tasa por la prestación de servicios deportivos. Rebaja de un 20 por 100 en todas las tarifas incluidas en el artículo 5 en relación con determinado tipo de familias, así como del 10 por 100 para menores de 18 empadronados e inclusión en las bonificaciones de las instalaciones gestionadas por la empresa Fuenlabrada Sport 10, S.L.

No haber sido objeto de modificación esta Ordenanza y considerar que la medida más adecuada al interés general es mantener el régimen actualmente vigente.

Alegación número 7.1 relativa a la Ordenanza Fiscal número 19 reguladora de la tasas por utilización privativa o aprovechamiento especial del dominio público local. Adaptación del Epígrafe 2 a la redacción que tenía en 2012.

No haber sido objeto de modificación provisional esta Ordenanza y considerar que el régimen actualmente vigente resulta acorde con la normativa y es el más adecuado al interés general.

Alegación número 7.2 relativa a la Ordenanza Fiscal número 19 reguladora de la tasas por utilización privativa o aprovechamiento especial del dominio público local. Veladores y sillas.

La propuesta relativa al procedimiento de otorgamiento de la autorización demanial, constituye una materia que en modo alguno se regula en la Ordenanza Fiscal, correspondiendo su ordenación al ámbito material del aprovechamiento del correspondiente bien de dominio público.

De acuerdo con lo previsto en el informe técnico incorporado al presente expediente, el régimen de fraccionamiento de pago habrá de ser el previsto en los artículos 65 de la Ley 58/2003, de 17 de diciembre, General Tributaria, 44 a 54 del Real Decreto 939/2005, de 29 de julio, por el que se aprueba el Reglamento General de Recaudación, y los artículos 25 y 26 de la Ordenanza Fiscal General del Ayuntamiento de Fuenlabrada.

Alegación número 8 relativa a la Ordenanza Fiscal General. Establecimiento de un sistema de “Pago a la Carta”.

Considerar que la propuesta que se recoge, está prevista en la actual redacción de la Ordenanza Fiscal General, en cuanto que prevé el Plan Personalizado de Pagos, en el que se contempla esta posibilidad no exigiéndose recargo alguno, por lo que el contenido de la propuesta ya se encuentra previsto en la regulación vigente. Por otro lado, en relación con la previsión de la bonificación del 5 por 100 a quien en el marco del “Pago a la carta” propuesto, abone en un solo pago anual la totalidad de los impuestos, entendemos que no es acorde con el principio de capacidad económica.

Segundo.—Desestimar las propuestas y enmiendas presentada por el grupo municipal Ciudadanos de Fuenlabrada por los motivos siguientes:

Enmienda número 1.1 relativa a la Ordenanza Fiscal número 2 reguladora del Impuesto sobre Vehículos de Tracción Mecánica: Modificación de determinadas tarifas del Impuesto.

En relación con la propuesta de modificación de tarifas, por considerar que la medida más adecuada al interés general es mantener el régimen de tarifas aprobado provisionalmente, implicando la enmienda presentada una importante reducción de ingresos, sin que contenga la necesaria motivación ni propuesta alguna sobre la articulación de las necesarias medidas respecto de la nivelación del presupuesto y el cumplimiento de los objetivos de regla de gasto y de estabilidad presupuestarias.

Enmienda 1.2 relativa a la modificación del artículo 7 bis de la Ordenanza Fiscal número 2, relativo a las bonificaciones en la cuota del IVTM.

Consideramos que la regulación actual de la bonificación contenida en al artículo 7 bis de la Ordenanza Fiscal número 2, es más adecuada al interés general, entendiendo que la bonificación a los vehículos menos contaminantes no debe restringirse únicamente a los turismos, conforme se propone, sino extenderse a todos los vehículos (eléctricos o con emisiones nulas), y por otro lado, en relación con la bonificación del 5 por 100 de la cuota por domiciliación bancaria, no consideramos que responda a criterios de capacidad económica ni de justicia tributaria, implicando además, una importante minoración de ingresos, que en todo caso habría que compensar con subidas en otros tributos o minoración de gastos.

Propuesta número 2 relativa a la Ordenanza Fiscal número 5 reguladora del Impuesto sobre el Incremento del Valor de los Terrenos de Naturaleza Urbana. Modificación de la bonificación de las transmisiones mortis causa por transmisión de la vivienda habitual del causante.

Por considerar que la regulación aprobada provisionalmente es más acorde con los principios de progresividad y de capacidad económica y con el criterio de redistribución de la renta.

Enmienda número 3.1 relativa a la Ordenanza Fiscal número 1 reguladora del Impuesto sobre Bienes Inmuebles: tipo de gravamen para bienes inmuebles de naturaleza urbana 0,43 por 100.

En relación con la reducción del tipo de gravamen hasta el 0,43 por 100, si bien está dentro de los límites previstos en la ley, supondría una importante minoración de los ingresos, sin que se propongan otras medidas en orden a garantizar la nivelación presupuestaria y el cumplimiento de los objetivos de estabilidad presupuestaria y regla de gasto.

Enmienda número 3.2 relativa a la Ordenanza Fiscal número 1 reguladora del Impuesto sobre Bienes Inmuebles: modificación del apartado 4º del artículo 8, relativo a los tipos diferenciados según los usos, estableciendo el tipo del 1,1 por 100 para todos los usos a excepción de ocio y hostelería e industrial que sería del 1 por 100.

Considerar que la medida más adecuada al interés general es mantener el tipo diferenciado en el tipo vigente, al no contener la propuesta la necesaria motivación ni propuesta alguna sobre la articulación de las necesarias medidas respecto de la nivelación del presupuesto y el cumplimiento de los objetivos de regla de gasto y de estabilidad presupuestarias.

Enmienda 3.3 relativa a la regulación de la bonificación en el IBI aplicable a las familias numerosas, contenida en el artículo 10.4 de la Ordenanza Fiscal número 1.

Por considerar que la regulación de la bonificación en la cuota por ostentar la condición de familia numerosa, en los términos aprobados inicialmente, resulta más acorde con los principios de progresividad y de capacidad económica, al vincular la misma, no sólo al criterio de renta, sino también al valor catastral de la vivienda habitual.

Por otro lado, la bonificación planteada del 5 por 100 por domiciliación bancaria, a nuestro juicio no responde a criterios de capacidad económica ni de justicia tributaria, implicando una importantísima minoración de ingresos que exigiría la articulación de medidas en aras a cumplir las exigencias contenidas en la vigente Ley Orgánica de estabilidad presupuestaria y sostenibilidad financiera.

Enmienda número 4, relativa a la Ordenanza Fiscal número 3 reguladora del Impuesto sobre actividades económicas: bajada del tipo del IAE en un 3,7 por 100 a los actuales coeficientes de actuación.

Considerar que en la cuantificación del tributo, de conformidad con el informe técnico, no se incluye el término tipo de gravamen, ni tampoco existen coeficientes de actuación, por lo que entendemos que lo que realmente se propone es la reducción de un 3,7 por 100 de los coeficientes de situación.

No obstante si quieren referirse a la citada reducción, consideramos que el incremento del 1,7 por 100 aprobado provisionalmente, resulta más adecuado al interés general, estando inspirado en los principios de capacidad económica y justicia tributaria que deben presidir todo sistema tributario, conforme determina el artículo 31. de la CE.

Enmienda número 5, relativa a la Ordenanza Fiscal número 13, reguladora de la tasa por prestación de servicios funerarios: rebaja de un 10 por 100 de las tarifas recogidas en su artículo 6.

No haber sido objeto de modificación inicial esta Ordenanza y considerar que la medida más adecuada al interés general es mantener el régimen de tarifas actualmente vigente.

Enmienda número 6, relativa a la Ordenanza Fiscal número 18, reguladora de la tasa por prestación de servicios deportivos.

No haber sido objeto de modificación esta Ordenanza y considerar que la medida más adecuada al interés general es mantener el régimen actualmente vigente.

Enmienda número 7, relativa a la Ordenanza Fiscal número 19, reguladora de la tasa por utilización privativa o aprovechamiento especial del dominio público local.

No haber sido objeto de modificación esta Ordenanza y considerar que la medida más adecuada al interés general es mantener el régimen actualmente vigente.

Tercero.—Desestimar las propuestas presentadas por el Grupo Municipal Ganar Fuenlabrada por los motivos siguientes:

Primera propuesta: Inclusión del apartado 4 del artículo 10 de la Ordenanza Fiscal número 1 reguladora del impuesto de bienes inmuebles. (Bonificación IBI familias numerosas).

Por considerar que la elevación del importe del umbral del valor catastral de la vivienda habitual a 140.000,00 euros por un lado, unido al incremento de los criterios de renta exigidos actualmente, pasando de 3.500 euros anuales por miembro de la unidad familiar a 7.000 euros, resulta menos acorde con los principios de capacidad económica y progresividad fiscal que la modificación de esta bonificación, provisionalmente aprobada en el Pleno de 17 de octubre de 2017. En todo caso la regulación propuesta supondría una minoración de ingresos que no viene acompañada de las necesarias medidas de nivelación presupuestaria y el cumplimiento de los objetivos de estabilidad presupuestaria y regla de gasto.

Segunda propuesta: Inclusión del punto 6 en el artículo 10 bonificaciones de la Ordenanza Fiscal número 1 reguladora del impuesto de bienes inmuebles (al amparo del artículo 74.2 quáter del TRLRHL).

Por considerar, conforme se argumenta en el informe técnico obrante en el expediente, que la nueva bonificación en los términos propuestos, resulta de difícil aplicación, pudiendo conllevar grandes dificultades de gestión, sin que los términos esenciales de la misma estén claramente definidos en su propuesta. Por otro lado, es de muy difícil cuantificación el impacto económico que una medida de estas características podría implicar, siendo necesario valorar el efecto económico de toda medida fiscal que se adopte.

Tercera propuesta: modificación del artículo 7 de la Ordenanza Fiscal número 2, que regula las tarifas del IVTM.

En relación con la propuesta de modificación de tarifas, por considerar que la medida más adecuada al interés general es mantener el régimen de tarifas aprobado provisionalmente, sin que la propuesta presentada contenga la necesaria motivación ni alternativa alguna sobre la articulación de las necesarias medidas respecto de la nivelación del presupuesto y el cumplimiento de los objetivos de regla de gasto y de estabilidad presupuestas.

Cuarta propuesta: sustitución del punto 1 del artículo 7bis Ordenanza Fiscal número 2, que regula las tarifas del IVTM, por una nueva regulación aplicable a vehículos tipo turismo, en función de la clase de carburante utilizado y las características del motor, según su incidencia en el medio ambiente.

Consideramos que la regulación actual de la bonificación contenida en al artículo 7 bis de la Ordenanza Fiscal número 2, es más adecuada al interés general, entendiendo que la bonificación a los vehículos menos contaminantes no debe restringirse únicamente a los turismos, conforme se propone, sino extenderse a todos los vehículos (eléctricos o con emisiones nulas), conforme prevé nuestra normativa vigente.

Quinta propuesta: sustitución del apartado e) del artículo 4 exenciones de la ordenanza fiscal número 2, reguladora del IVTM, para sustituir el término personas de movilidad reducida por personas con diversidad funcional.

Por los motivos expuestos en el informe técnico, dado el principio de reserva de ley que rige la materia relativa a los beneficios fiscales, y máxime cuando estamos ante una exención de carácter obligatorio.

Sexta propuesta: incorporar en el artículo 25 de la Ordenanza Fiscal General un punto para regular el sistema especial de pago.

No haber sido objeto de modificación esta Ordenanza y considerar que la medida más adecuada al interés general es mantener el régimen actualmente vigente, toda vez que la redacción actual del artículo 25 de la Ordenanza Fiscal General ya recoge el denominado Plan personalizado de pagos.

Cuarto.—Aprobar con carácter definitivo el expediente de Modificación de las Ordenanzas Fiscales para 2018 acordado provisionalmente en sesión celebrada el 17 de octubre de 2017.

En consecuencia, la modificación de las Ordenanzas Fiscales, aprobada por el Ayuntamiento Pleno en sesión celebrada el día 19 de diciembre de 2017, es la siguiente:

Primero.—Modificación de los siguientes apartados de los correspondientes artículos de la Ordenanza Fiscal número 1 reguladora del Impuesto sobre Bienes Inmuebles cuya redacción será la siguiente:

Apartado 1 del art. 8, cuya redacción será la siguiente:

“Artículo 8. Tipos de gravamen.

1. El tipo de gravamen aplicable a los bienes inmuebles de naturaleza urbana será el 0,4436 por 100”.

Apartado 4 del artículo 8, cuya redacción será la siguiente:

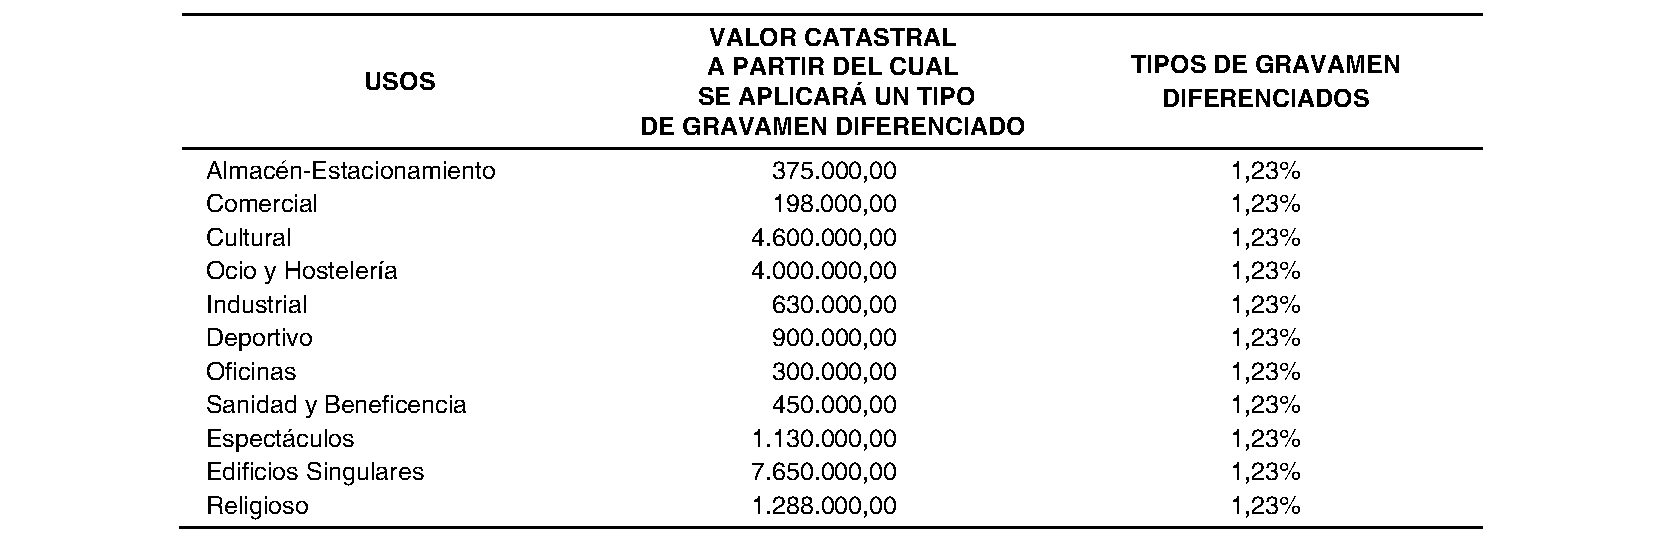
“4. De conformidad con lo dispuesto en el apartado 4 del artículo 72 del Real Decreto Legislativo 2/2004 de 5 de marzo por el que se aprueba el Texto Refundido de la Ley Reguladora de Haciendas Locales, se establece un tipo de gravamen diferenciado del 1,23 por 100 para los bienes inmuebles de naturaleza urbana que superen el valor catastral que para cada uso, distinto del residencial, se establece a continuación:

En todo caso, los tipos de gravamen diferenciados a que se refiere este apartado sólo podrán aplicarse, como máximo, al 10 por 100 de los bienes inmuebles del término municipal que, para cada uso, tengan mayor valor catastral. A tal fin, los valores a los que se apliquen tipos diferenciados según los usos, quedarán definitivamente fijados con ocasión de la aprobación del padrón del impuesto en cada anualidad.

En el caso de que en el intervalo 0-10 por 100 de unidades urbanas por uso de construcción con mayor valor catastral coincidan más de una unidad urbana con el mismo valor catastral, de manera que el conjunto supere el 10 por 100 de unidades por uso, se reducirá el umbral hasta el valor catastral asociado a una unidad urbana, o a un conjunto de ellas, que determinen un número de unidades con mayor valor inferior al 10 por 100 de la totalidad de unidades por uso de construcción”.

Apartado 4 del artículo 10, cuya redacción será la siguiente:

4. Tendrán derecho a una bonificación en la cuota íntegra del impuesto en los porcentajes que correspondan, por el inmueble que constituya su vivienda habitual, los sujetos pasivos que en el momento del devengo ostenten la condición de titulares de familia numerosa, siempre que los ingresos netos acumulados de la unidad familiar por componente de la misma no superen los 3.500,00 euros anuales, según la declaración o declaraciones del I.R.P.F. presentadas en el ejercicio anterior.

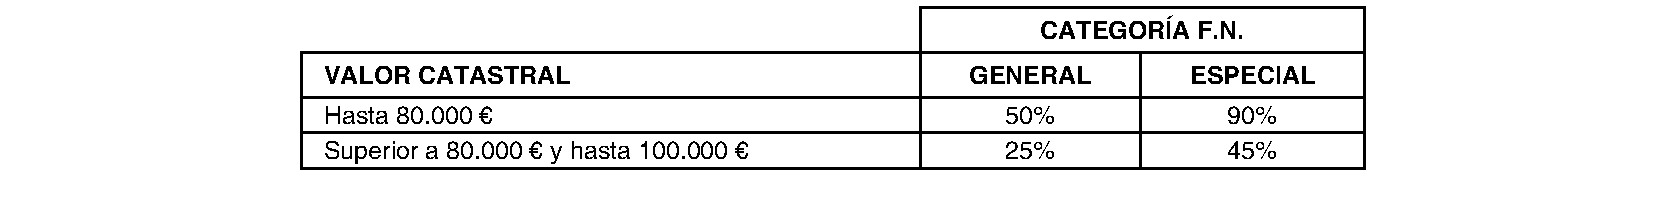
La bonificación se aplicará únicamente a los bienes inmuebles que constituya la vivienda habitual y cuyo valor catastral no supere los 100.000,00 euros, de acuerdo con la siguiente tabla:

Esta bonificación no se aplicará cuando el sujeto pasivo sea titular de más un bien inmueble de naturaleza urbana en el municipio de Fuenlabrada, excepto que se trate de una plaza de garaje.

Para poder disfrutar de esta bonificación, el sujeto pasivo deberá estar empadronado en el municipio de Fuenlabrada y presentar solicitud al Ayuntamiento antes del 15 de febrero del período impositivo de devengo del tributo, resultando aplicable para ese mismo ejercicio. Las solicitudes presentadas con posterioridad surtirán efectos a partir del período siguiente.

Esta bonificación será incompatible con la establecida en el apartado 2 anterior.

Segundo.—Modificación de los siguientes apartados de los correspondientes artículos de la Ordenanza Fiscal número 2 reguladora del Impuesto de Vehículos de Tracción Mecánica, y supresión del anexo único de la citada norma, quedando redactados como sigue:

“Apartado 1.o del Artículo 7. Tarifas.

1. La cuota tributaria será el resultado de aplicar el siguiente cuadro de tarifas:

“Apartado 1.e) del artículo 4. Exenciones, cuya redacción será la siguiente:

e) Los vehículos para personas de movilidad reducida a que se refiere el apartado A del anexo II del Reglamento General de Vehículos, aprobado por Real Decreto 2822/1998, de 23 de diciembre.

Asimismo, estarán exentos los vehículos matriculados a nombre de minusválidos para su uso exclusivo. Esta exención se aplicará en tanto se mantengan dichas circunstancias, tanto a los vehículos conducidos por personas con discapacidad como a los destinados a su transporte.

Las exenciones previstas en los dos párrafos anteriores no resultarán aplicables a los sujetos pasivos beneficiarios de las mismas por más de un vehículo simultáneamente.

A efectos de lo dispuesto en este párrafo, se considerarán personas con minusvalía quienes tengan esta condición legal en grado igual o superior al 33 por 100.

Para poder disfrutar de esta exención, el sujeto pasivo deberá presentar la correspondiente solicitud ante el Ayuntamiento de Fuenlabrada antes del 15 de febrero del período impositivo de devengo del tributo, resultando aplicable para ese mismo ejercicio. Las solicitudes presentadas con posterioridad surtirán efectos a partir del período siguiente.

Una vez concedida la exención no se podrá aplicar a otro vehículo del sujeto pasivo en tanto conste como titular registral del vehículo exento, aun en el caso de renuncia de la misma para aplicarla al nuevo vehículo”.

Tercero.—Modificación del apartado 1 del artículo 12 de la Ordenanza Fiscal número 3 reguladora del Impuesto sobre Actividades Económicas, cuya redacción será la siguiente:

Apartado 1 del Artículo 12. Coeficientes de situación:

1. En aplicación de lo dispuesto en el artículo 87.1 del Texto Refundido de la Ley Reguladora de las Haciendas Locales, se establece la siguiente escala de coeficientes, que pondera de la situación física del local de ejercicio de la actividad, de acuerdo con la categoría de la calle establecida en la Clasificación de las Vías Públicas a efectos del Impuesto sobre Actividades Económicas que se incorpora como Anexo a la Ordenanza Fiscal General:

Cuarto.—Modificación del artículo 9 de la Ordenanza Fiscal Nº. 5, reguladora del Impuesto sobre el Incremento del valor de los Terrenos de Naturaleza Urbana sustituyendo el texto actualmente vigente por la siguiente redacción:

Artículo 9. Bonificaciones.—Cuando el incremento de valor se manifieste respecto de la transmisión lucrativa de la propiedad de la vivienda habitual del causante, a favor del cónyuge, de los descendientes y ascendientes, por naturaleza o adopción, la cuota íntegra del impuesto gozará de una bonificación, en función del valor catastral del suelo correspondiente a dichos bienes, mediante la aplicación de los siguientes porcentajes reductores:

a) El 95 por 100 si el valor catastral del suelo es inferior o igual a 40.000 euros.

b) El 75 por 100 si el valor catastral del suelo es superior a 40.000 euros y no excede de 50.000 euros.

c) El 50 por 100 si el valor catastral del suelo es superior a 50.000 euros y no excede de 60.000 euros.

d) El 25 por 100 si el valor catastral del suelo es superior a 60.000 euros y no excede de 75.000 euros.

e) el 15 por 100 si el valor catastral del suelo es superior a 75.000 euros y no excede de 100.000 euros.

2. A los efectos del disfrute de la bonificación, se equipara al cónyuge a quien hubiere convivido con el causante con análoga relación de afectividad y acredite, en tal sentido, en virtud de certificado expedido al efecto, su inscripción en el Registro de Uniones de Hecho de la Comunidad de Madrid.

3. En aquellos casos en los que la vivienda habitual hubiera estado constituida por dos o más inmuebles objeto de una agrupación de hecho, la bonificación únicamente se aplicará respecto de aquel inmueble en el que conste empadronado el causante.

4. La bonificación establecida en este artículo no será de aplicación cuando en la base de datos del Catastro o en la herencia transmitida consten otros bienes inmuebles o derechos sobre bienes de igual naturaleza cuyo titular fuera el transmitente, excepto que se trate de una plaza de garaje o un trastero anejos a la vivienda habitual cuya propiedad sea objeto de transmisión. En éste último caso, los valores catastrales del suelo correspondientes a la plaza de garaje y trastero anejos a la vivienda transmitida se sumarán al valor catastral del suelo correspondiente a dicha vivienda para obtener el valor catastral total del suelo que habrá de utilizarse en la determinación del porcentaje reductor aplicable para calcular el importe de la bonificación que, en su caso, corresponda.

Quinto.—Modificación de los siguientes apartados de los correspondientes artículos de la Ordenanza Fiscal número 4 reguladora del Impuesto sobre Construcciones, Instalaciones y Obras cuya redacción será la siguiente:

Apartado 2 del art. 10. Normas de gestión, cuya redacción será la siguiente:

“A los efectos de determinar la base imponible de las autoliquidaciones correspondientes a construcciones, instalaciones u obras se aplicarán las siguientes reglas:

a) Será el presupuesto presentado por los interesados, siempre que hubiera sido visado por el colegio oficial correspondientes cuando ello sea un requisito preceptivo.

b) Para las construcciones, instalaciones u obras para las no sea preceptiva la aportación de presupuesto visado por el Colegio Oficial correspondiente, dicha base será, como mínimo, el coste calculado conforme al método de costes de referencia de la edificación en Municipios de la Comunidad de Madrid, vigentes en cada momento, establecidos por la Consejería de Transportes, Infraestructuras y Vivienda de la Comunidad de Madrid, considerando como coste mínimo de ejecución material el intervalo superior para cada uso y tipología edificatoria.

c) Para las construcciones, instalaciones u obras no comprendidas en los usos y tipologías edificatorias del método de costes de referencia de la edificación, la valoración será la realizada mediante la aplicación de procedimientos no basados en estos valores de referencia sino en el estudio de las mediciones y precios unitarios contenidos en la documentación aportada y su comparación con bases de precios elaboradas por organismos competentes (precio centro de la construcción. COAATIE Guadalajara).

Apartados 1 y 2 del art. 11. Bonificaciones, cuya redacción será la siguiente:

“1. En las construcciones, instalaciones y obras que sean declaradas por el Pleno del Ayuntamiento de especial interés o utilidad municipal, por concurrir circunstancias sociales, culturales, histórico-artísticas o de fomento del empleo, se aplicará una bonificación del 50 por 100 de la cuota tributaria correspondiente. La declaración deberá acordarse, previa solicitud del sujeto pasivo, con el voto favorable de la mayoría simple de los miembros de la Corporación.

2. La concesión de la bonificación prevista en el presente artículo requerirá la solicitud por el sujeto pasivo, lo que deberá efectuarse antes del transcurso de tres meses desde el inicio de las construcciones, instalaciones u obras”.

Sexto.—Supresión del artículo 13 y de los Anexos I, II y III de la Ordenanza Fiscal número 4 reguladora del Impuesto sobre Construcciones, Instalaciones y Obras.

Séptimo.—Modificación de los siguientes apartados de los correspondientes artículos de la Ordenanza Fiscal número 15 reguladora de la Tasa por prestación de servicios urbanísticos cuya redacción será la siguiente:

Apartado 3.d) del artículo 2. Hecho imponible, cuya redacción será la siguiente:

“d) El cambio en la titularidad de la licencia de funcionamiento.

Epígrafe 1.1 del artículo 5. Cuota tributaria, en el que se añade las palabras declaración responsable de obra.

Se modifica el cuarto párrafo del Epígrafe 1 del artículo 5, cuya redacción será la siguiente:

“A los efectos de determinar el coste real y efectivo de la construcción, instalación u obra en la fecha de devengo, se aplicarán las siguientes reglas:

A) Será el presupuesto presentado por los interesados, siempre que hubiera sido visado por el colegio oficial correspondientes cuando ello sea un requisito preceptivo.

B) Para las construcciones, instalaciones u obras para las no sea preceptiva la aportación de presupuesto visado por el Colegio Oficial correspondiente, dicha base será, como mínimo, el coste calculado conforme al método de costes de referencia de la edificación en Municipios de la Comunidad de Madrid, vigentes en cada momento, establecidos por la Consejería de Transportes, Infraestructuras y Vivienda de la Comunidad de Madrid, considerando como coste mínimo de ejecución material el intervalo superior para cada uso y tipología edificatoria.

C) Para las construcciones, instalaciones u obras no comprendidas en los usos y tipologías edificatorias del método de costes de referencia de la edificación, la valoración será la realizada mediante la aplicación de procedimientos no basados en estos valores de referencia sino en el estudio de las mediciones y precios unitarios contenidos en la documentación aportada y su comparación con bases de precios elaboradas por organismos competentes (precio centro de la construcción. COAATIE Guadalajara).

Octavo.—Modificación de los siguientes apartados de los correspondientes artículos de la Ordenanza Fiscal número 16 reguladora de la Tasa por prestación de servicios de recogida de residuos sólidos urbanos, cuya redacción será la siguiente:

Apartados 1 y 2 del artículo 8. Normas de gestión, cuya redacción será la siguiente:

“1. La Tasa se gestionará mediante padrón o matrícula, debiendo efectuarse el pago anualmente, en el plazo y condiciones establecidas para los tributos periódicos en la Ordenanza Fiscal General de Gestión, Recaudación e Inspección.

En los supuestos de alta en el tributo, se gestionará mediante liquidación que será notificada individualmente al sujeto pasivo. A tal efecto, el obligado tributario, en el plazo de un mes desde el inicio de la actividad, deberá presentar una declaración de alta en el padrón en la que manifieste la realización del hecho imponible y comunique los datos necesarios para que la Administración municipal cuantifique la obligación tributaria mediante la práctica de la liquidación correspondiente.

2. En todo caso, los obligados tributarios deberán poner en conocimiento de la Administración Municipal toda modificación sobrevenida que pueda originar baja o alteración en el padrón por cualquier causa. Dicha obligación deberá cumplimentarse en el plazo de un mes desde que se produzca la circunstancia determinante de la baja o modificación.

Las bajas y variaciones surtirán efectos en el padrón del ejercicio tributario siguiente a aquél en el que se presente la declaración correspondiente”.

Contra el presente acuerdo definitivo y de aprobación de la modificación de las Ordenanza Fiscales 2018 podrá interponerse recurso contencioso-administrativo, ante la Sala competente del Tribunal Superior de Justicia de la Comunidad de Madrid, en el plazo de dos meses contados a partir del día siguiente al de su publicación.

En Fuenlabrada, a 19 de diciembre de 2017.—El alcalde-presidente, Manuel Robles Delgado.

(03/42.569/17)

Nota: El contenido del texto de la disposición que aquí se muestra no es necesariamente exacto y completo. Únicamente la disposición publicada con firma electrónica, en formato PDF, tiene carácter auténtico y validez oficial.

Sección 3.10.20F: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS

Madrid Comunidad Digital
Código de Verificación Electrónica (CVE): BOCM-20171222-50