Boletín Oficial de la Comunidad de Madrid - Núm 210

Fecha del Boletín 
03-09-2018

Sección 3.10.20G: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS


Código de Verificación Electrónica (CVE): BOCM-20180903-39

Páginas: 3


III. ADMINISTRACIÓN LOCAL

AYUNTAMIENTO DE GUADALIX DE LA SIERRA

RÉGIMEN ECONÓMICO
39
Guadalix de la Sierra. Régimen económico. Ordenanza fiscal ICIO

Por acuerdo plenario de 21 de junio de 2018, se aprobó provisionalmente la modificación de los artículos 4.o, 5.o, 8.o y anexo de la ordenanza fiscal del impuesto de construcciones, instalaciones y obras, acuerdo que ha resultado definitivo al no haberse producido alegaciones/reclamaciones durante el plazo de publicación de la modificación de la ordenanza fiscal en el tablón de anuncios y BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID a tenor del artículo 17.3 del texto refundido de la Ley Reguladora de las Haciendas Locales.

Dicho acuerdo puede ser recurrido en el plazo de dos meses siguientes a la publicación del mismo en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID ante el Tribunal Superior de Justicia de Madrid, a tenor de lo preceptuado en el artículo 10 de la Ley 29/1998, de 13 de julio, de la Jurisdicción Contencioso-Administrativa, y artículo 19.1 del texto refundido de la Ley Reguladora de las Haciendas Locales, aprobado por Real Decreto Legislativo 2/2004, de 5 de marzo.

La presente modificación de ordenanza fiscal entrará en vigor al día siguiente de la publicación en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID.

ORDENANZA FISCAL REGULADORA DEL IMPUESTO SOBRE CONSTRUCCIONES, INSTALACIONES Y OBRAS

I.  Fundamento legal

Artículo 1. De conformidad con lo dispuesto en el artículo 59.2 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley de Haciendas Locales, se establece el impuesto sobre construcciones, instalaciones y obras.

II.  Naturaleza y hecho imponible

Art. 2. El Impuesto sobre Construcciones, Instalaciones y Obras es un tributo indirecto cuyo hecho imponible está constituido por la realización dentro del término municipal, de cualquier construcción, instalación u obra para la que se exija obtención de la correspondiente licencia, se haya obtenido o no la misma, siempre que su expedición corresponda al Ayuntamiento de la imposición.

III.  Sujetos pasivos

Art. 3. 1. Son sujetos pasivos de este impuesto, a título de contribuyentes, las personas físicas, personas jurídicas o entidades del artículo 35.4 de la Ley 58/2003, de 17 de diciembre, General Tributaria, que sean dueños de la construcción, instalación u obra, sean o no propietarios del inmueble sobre el que se realice aquella.

A los efectos previstos en el párrafo anterior tendrá la consideración de dueño de la construcción, instalación u obra quien soporte los gastos o el coste que comporte su realización.

2. En el supuesto de que la construcción, instalación u obra no sea realizada por el sujeto pasivo contribuyente tendrán la condición de sujetos pasivos sustitutivos del contribuyente quienes soliciten las correspondientes licencias o realicen las construcciones, instalaciones u obras.

El sustituto podrá exigir del contribuyente el importe de la cuota tributaria satisfecha.

IV.  Base imponible, cuota y devengo

Art. 4. 1. La base imponible del impuesto está constituida por el coste real y efectivo de la construcción, instalación u obra. Salvo lo mencionado en el anexo I de la presente ordenanza.

2. La cuota de este impuesto será el resultado de aplicar a la base imponible el tipo de gravamen. Salvo lo mencionado en el anexo I de la presente ordenanza.

3. Las obras menores que tengan un valor de ejecución material que no supere los 2.800 euros el tipo de gravamen será del 0,001 por 100.

4. Las obras menores que superen el valor de ejecución material los 2.800 euros y todas las obras mayores tendrán un tipo de gravamen que será del 2,40 por 100.

5. El impuesto se devenga en el momento de iniciarse la construcción, instalación u obra, aun cuando no se haya obtenido la correspondiente licencia.

V.  Plan de gestión de residuos de construcción y demolición

Art. 5. 1. Obras menores:

a) Deberán adjuntar el abono del impuesto en el momento de presentar la solicitud, calculado sobre el presupuesto estimado, estando pendiente de la posterior comprobación por parte de los Servicios Técnicos Municipales y su liquidación definitiva de ser necesaria.

b) Deberá facilitar el solicitante correo electrónico si se tiene y número de teléfono, para que el Ayuntamiento pueda agilizar las comunicaciones que considere convenientes en relación con la solicitud presentada.

c) Se deberá indicar importe del presupuesto de ejecución estimado de las obras solicitadas.

2. Obras mayores:

d) En las licencias de obra mayor se deberá especificar en una hoja resumen lo siguiente:

— Edificabilidad.

— Ocupación.

— Alturas.

— Retranqueos.

— Acta de replanteo.

— Viabilidad geométrica.

e) El proyecto básico y/o de ejecución y el libro del edificio deberá presentarse en formato de papel y digital (CD, USB).

f) Debe facilitar el solicitante correo electrónico si se tiene y número de teléfono, para que el Ayuntamiento pueda agilizar las comunicaciones que considere convenientes en relación con la solicitud presentada.

VI.  Gestión

Art. 6. 1. Cuando se conceda la licencia preceptiva se practicará una liquidación provisional.

2. A la vista de las construcciones, instalaciones u obras efectivamente realizadas y del coste real efectivo de las mismas, el Ayuntamiento, mediante la oportuna comprobación administrativa, modificará, en su caso, la base imponible a que se refiere el apartado anterior practicando la correspondiente liquidación definitiva, y exigiendo del sujeto pasivo o reintegrándole, en su caso, la cantidad que corresponda.

Art. 7. Las cuotas liquidadas y no satisfechas dentro del período voluntario se harán efectivas por la vía del apremio, con arreglo a las normas del Reglamento General de Recaudación.

VII.  Bonificaciones

Art. 8. Se establecen sobre la cuota del impuesto las siguientes bonificaciones:

1. Una bonificación del 50 por 100 a favor de las construcciones, instalaciones u obras referente a las viviendas de protección oficial. La bonificación prevista en esta letra se aplicará sobre la cuota resultante.

2. Una bonificación del 75 por 100 a favor de las construcciones, instalaciones u obras en las que se incorporen sistemas para el aprovechamiento térmico o eléctrico de la energía solar. La aplicación de esta bonificación estará condicionada a que las instalaciones para producción de calor incluyan colectores que dispongan de la correspondiente homologación de la Administración competente. Esta bonificación solamente se aplicará al coste de la propia instalación.

3. Se establece una bonificación del 75 por 100 de la cuota a favor de las construcciones, instalaciones u obras que favorezcan las condiciones de acceso y habitabilidad de los discapacitados, siempre que estas actuaciones no se integren en obras o construcciones de alcance general ni se realicen en los inmuebles obligatoriamente por prescripción legal, con las siguientes condiciones:

La bonificación se aplicará cuando se trate de obras de reforma y rehabilitación de viviendas cuyo objeto sea facilitar la movilidad y el acceso a las personas discapacitadas y se cumplan todos los siguientes requisitos:

— En viviendas unifamiliares, o en alguna de las viviendas en el caso de que las obras afecten a elementos comunes de edificios en régimen de propiedad horizontal, deberá residir al menos una persona con un grado de discapacidad igual o superior al 33 por 100, excluidos los factores sociales complementarios. Se acreditará esta circunstancia mediante el certificado de minusvalía expedido por el órgano competente de la Comunidad de Madrid, y el certificado de empadronamiento en la vivienda objeto de las obras.

— Se excluyen las obras de construcción de nuevas viviendas o de adaptación de locales existentes al uso de vivienda.

Estas bonificaciones no se aplicarán de forma simultánea, pudiendo el contribuyente solicitar solamente una de ellas, a excepción de la referente a las viviendas de protección oficial.

VII.  Infracciones y sanciones

Art. 9. En todo lo relativo a la calificación de infracciones tributarias, así como de las sanciones que a las mismas correspondan en cada caso, se estará a lo dispuesto sobre los derechos de prelación en la Ley General Tributaria, conforme se ordena en el artículo 11 Real Decreto Legislativo 2/2004, de 5 de marzo.

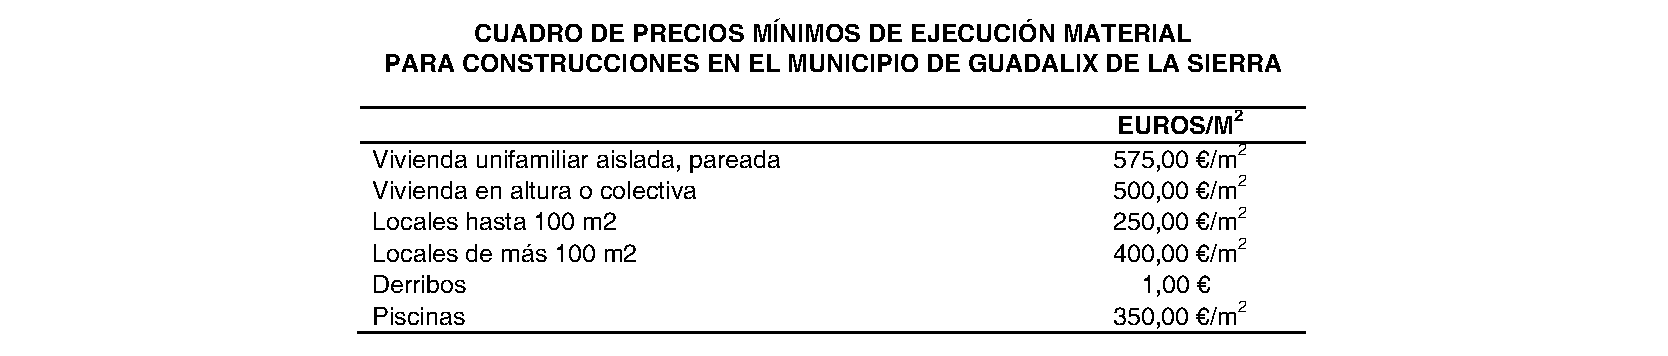
ANEXO 1

CUADRO DE PRECIOS DE CONSTRUCCIÓN PARA EL MUNICIPIO DE GUADALIX DE LA SIERRA

Los presupuestos de ejecución material de los proyectos básicos o de ejecución que sean inferiores a los que se obtendrían de aplicar la tabla de precios de la construcción en Guadalix de la Sierra serán considerados no válidos y sustituidos por la valoración que efectúa en dicha tabla.

DISPOSICIÓN FINAL

La presente ordenanza entrará en vigor el día siguiente al de la publicación de su texto en el BOLETÍN OFICIAL DE LA COMUNIDAD DE MADRID, permaneciendo en vigor hasta su modificación o derogación expresa.

Guadalix de la Sierra, a 18 de agosto de 2018.—El alcalde, Ángel Luis García Yuste.

(03/27.734/18)

Nota: El contenido del texto de la disposición que aquí se muestra no es necesariamente exacto y completo. Únicamente la disposición publicada con firma electrónica, en formato PDF, tiene carácter auténtico y validez oficial.

Sección 3.10.20G: III. ADMINISTRACIÓN LOCAL AYUNTAMIENTOS

Madrid Comunidad Digital
Código de Verificación Electrónica (CVE): BOCM-20180903-39